空地 × 停车场 × 税金
业主真正想知道的"不亏损的土地利用"是什么?
――固定资产税・折旧资产税・收益性全面总结――
目录
首先要了解的"空地税负沉重"的现实
只要持有土地,每年必然产生的就是固定资产税。特别是空地(没有建筑物的土地),无法享受住宅用地的减免措施,须按全额课税。住宅情况下最多可享受减至1/6的特例,但空地完全无法享受。
在城市地区
固定资产税 1.4%
城市规划税 0.3%
同时课税,负担较重。
保持空地状态持有=每年只有税金支出,这是最大的问题。
首先要了解的"空地税负沉重"的现实
结论很简单。
✓ 即使改为停车场,大多数情况下固定资产税也不会降低
无论是砂石还是沥青,无论是月租还是计时停车,土地仍被视为空地(杂种地)处理。
但以下例外情况有可能获得减免。
① 公寓・大厦用地内停车场
以供住户使用为目的时,可被视为住宅用地的一部分。
② 与自宅同一用地内"一体使用"的情况
例如将庭院一部分用作停车位的情况。
※对外出租则不能按住宅用地处理。
"铺装后税金会上涨?"正确理解折旧资产税
土地本身的固定资产税几乎不变,但建设设施后可能产生税金。
折旧资产税要点

停车场相关设施中,
・沥青铺装
・围栏
・路灯
・缴费机
・地锁
・机械式停车装置
等有时会被判定为"折旧资产"。
但重要的是以下这点。
✓ 取得价额合计不足150万日元则不课税(免税点)
即使是沥青铺装,只要不超过150万日元,税金为零。
超过150万日元,税额一般也不会太高。
此外……
✓ 计时停车场设备所有者为运营公司的情况
折旧资产税由设备所有者缴纳,因此
整体转包方式下,一般合同约定业主方不产生税金。
"铺装后税金会上涨?"正确理解折旧资产税
| 停车场类型 | 固定资产税(土地) | 折旧资产税 |
|---|---|---|
| 砂石 | 无变化 | 原则上不课税 |
| 沥青 | 无变化 | 超过150万日元课税 |
| 机械式 | 无变化 | 几乎必然课税 |
※住宅用地→停车场用途变更时,住宅用地特例消失,需注意增税。
固定资产税要多少?100㎡模拟测算
因地区而异,一般参考标准如下。
城市地区:20〜30万日元/年
地方城市:8〜15万日元/年
即使铺装,折旧资产税大多也仅为数万至十余万日元左右。
与其保持空地只缴税,不如将其变为停车场创收,优势压倒性地明显。
停车场收益完全可以覆盖税金
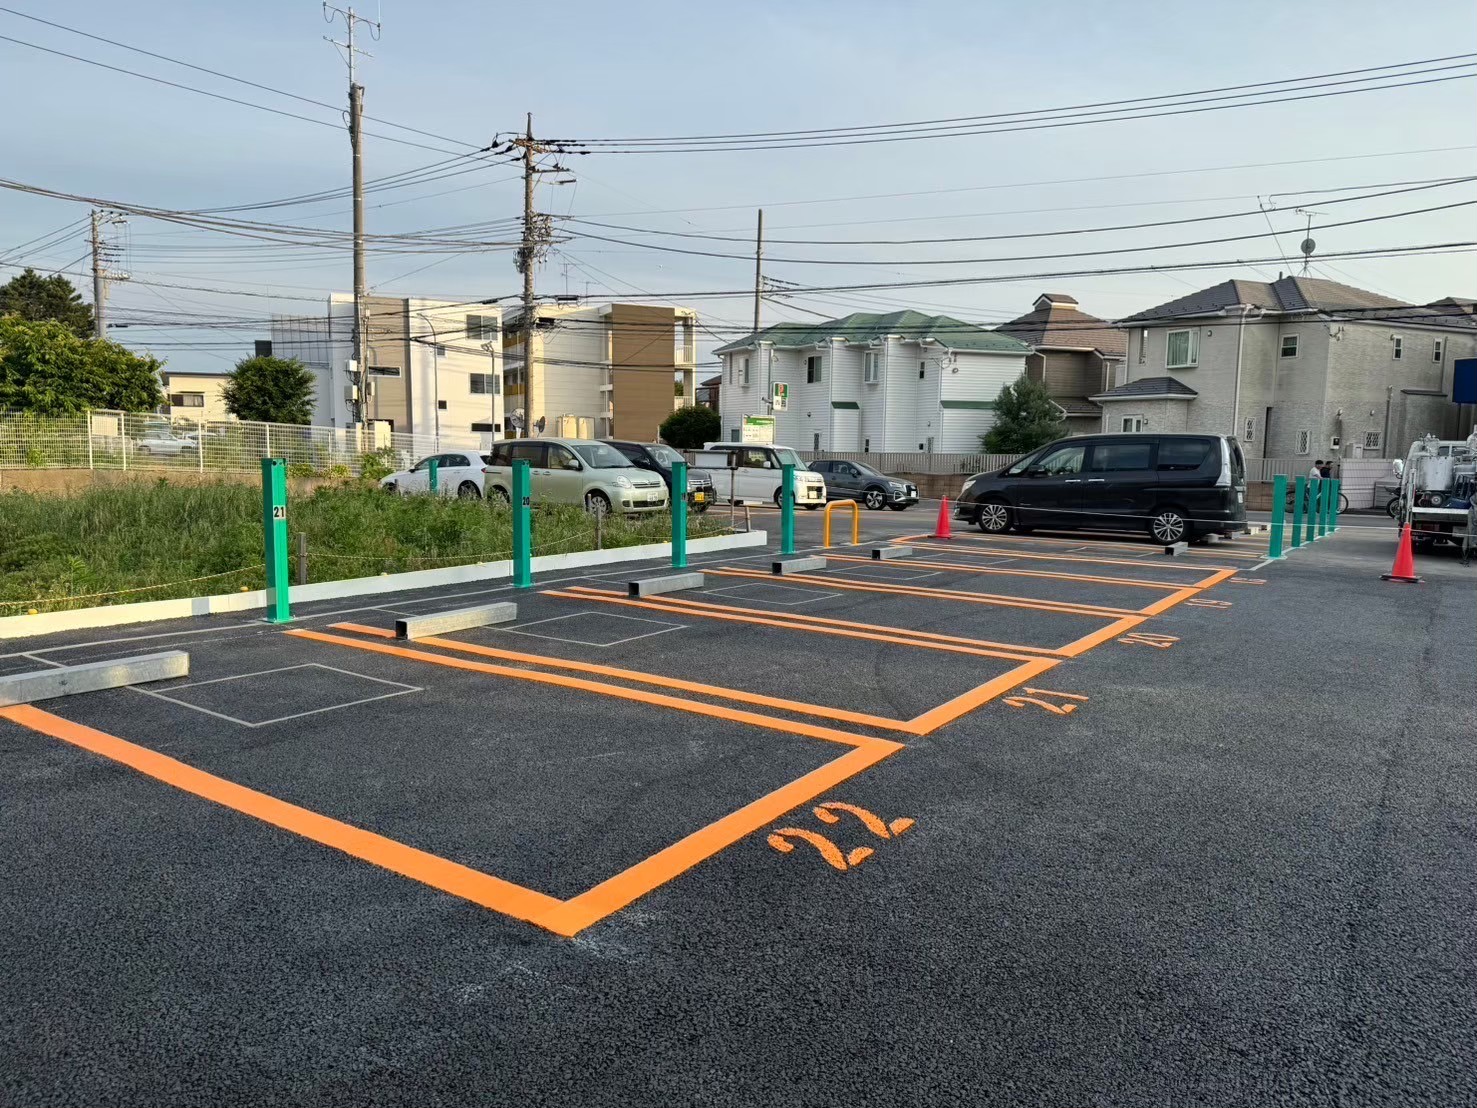
例如,10个车位 × 1万日元 的停车场
年收入 120万日元。
即使固定资产税高达20万日元,
仍可剩余约100万日元的利润。
从"空地 = 只缴税的资产"
变为"停车场 = 创造超过税金收益的资产",
实际负担将大幅减轻。
但是,运营方式不同,"负担大小截然不同"
停车场的运营方式主要有3种。
① 自主管理(收益最大・工作量最大)
收费/清洁/区划管理/投诉处理/违规停车处理/设备故障应对
所有事务均需自行处理。
对于不住在附近或时间有限的业主,这种方式负担较重。
② 一般委托管理(减轻工作量・收益有波动)
管理公司代理部分业务,但
纠纷处理/空位风险/营业额波动
仍由业主承担。
整体租赁(本公司推荐)
负担最少,作为税务对策也是最合理的方式。
✓ 每月固定收入(空位风险为零)
✓ 零设备投资案例众多
✓ 折旧资产税由运营公司承担
✓ 清洁・管理・纠纷处理全部托管
✓ 业主几乎无需任何操作
对于希望配合固定资产税缴纳时间
"每月都能获得稳定收入"的业主,这是最理想的选择。
与其闲置空地,"停车场 × 整体租赁"压倒性地更合理
维持空地最大的缺点是,
零收益的同时只有税金持续支出。
改为停车场并不意味着税金会大幅降低,
但因为产生了收益,税务负担实际上将不再成为问题。
此外……
设备拆除方便
便于将来出售或转为建设用途
可压缩初期投资
管理负担几乎为零
这正是停车场成为土地活用"第一步"中最受欢迎选择的原因。
总结
✔ 空地没有减免措施,税务负担较重
✔ 改为停车场后固定资产税基本不变
✔ 但与住宅一体使用时有可能获得减免
✔ 铺装后需缴纳折旧资产税,但低于150万日元则免税
✔ 获得收益后完全可以覆盖税金
✔ 整体租赁可实现"零工作量・零空位风险"的稳定收入
对于为维持空地而烦恼的业主,
停车场 × 整体租赁是风险最低、效率最高的土地活用方式。
只要了解土地面积和位置,
即可迅速估算"每月可获得多少固定租金",
欢迎随时咨询。