停车场经营的收入属于哪种所得?不动产所得与事业所得的区别详解
在开始停车场经营时,让人意外感到困惑的是,停车场经营所得的收入究竟属于哪种所得。由于所得类别不同,确定申报的方式、费用规则以及应税金额等也会有所不同,因此正确理解这一点非常重要。
目录
停车场经营的所得是不动产所得还是事业所得?
停车场经营所得的收入究竟属于不动产所得还是事业所得,很多情况下令人困惑。收入归属哪一类,关键在于停车场的管理是否由所有者本人负责。
・ 所有者自行处理纠纷及安全管理的情况 → 事业所得
・ 仅提供场地出租,不对停车场内发生的纠纷承担责任的情况 → 不动产所得
实际上,月租停车场以及本公司提供的一次性包租方式的收费停车场,大多数情况下业主不承担管理责任,因此所得收入一般被归类为不动产所得。
因所得类别不同而变化的税金与申报要点
事业所得与不动产所得在税务申报规则和扣除方面存在差异。
・ 事业所得:可享受青色申报65万元特别扣除及事业专属者扣除
・ 不动产所得:非事业规模时扣除受限
被认定为事业规模的条件是停车位50个以上等。小规模的月租停车场或一次性包租方式的收费停车场,基本上难以被认定为事业规模,需注意。
何时需要确定申报?副业也需注意
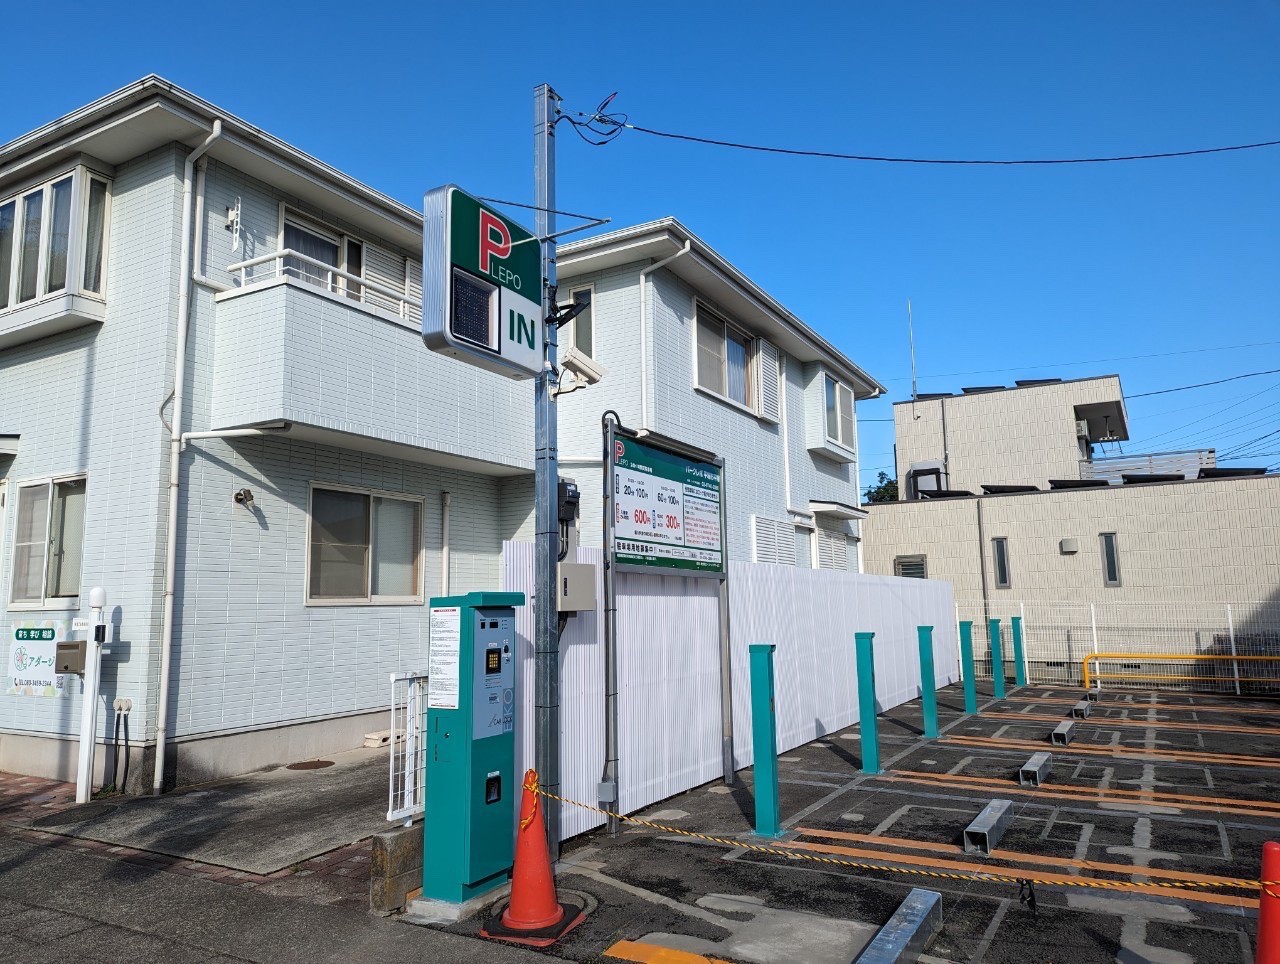
停车场经营所得的收入超过年间20万元时,需要进行确定申报。与工资所得合并计算的情况,或工资超过2000万元的情况也需注意。
漏报的风险
漏报将面临滞纳税及未申报加算税等处罚。
・ 未申报加算税:应纳税额50万元以下 → 15%,超过部分 → 20%
・ 自主申报的情况 → 统一减至5%
・ 滞纳税:自纳税截止日次日自动产生,2个月以内 年2.4%,超过2个月 年8.7%
确定申报所需的文件与信息
・ 收入证明:入账记录、转账明细、收据
・ 费用证明:固定资产税、委托费、修缮费、贷款还款明细
・ 确定申报表:可从国税厅官网下载
费用包括初期费用、运营费用及结束费用。
节税要点
・ 场地沥青铺装 → 可适用继承税评估额最高减少50%的特例
・ 折旧费的计提按耐用年限分摊
收支明细表的填写方法
・ 事业所得 → 通用收支明细表(销售额/杂收入)
・ 不动产所得 → 不动产所得用收支明细表(租借费/杂收入)
・ 费用中的管理费、电费、折旧费需正确填写
白色申报与青色申报
・ 小规模·一次性包租方式 → 白色申报即可
・ 大规模·长期经营 → 青色申报节税效果显著
提交方式
・ e-Tax:在线操作简便,尤其与本公司方式相性良好
・ 纸质申报:可在税务局直接确认后申报
・ 委托税务师:省心省力,安全可靠,但需支付费用
停车场经营请交由本公司负责
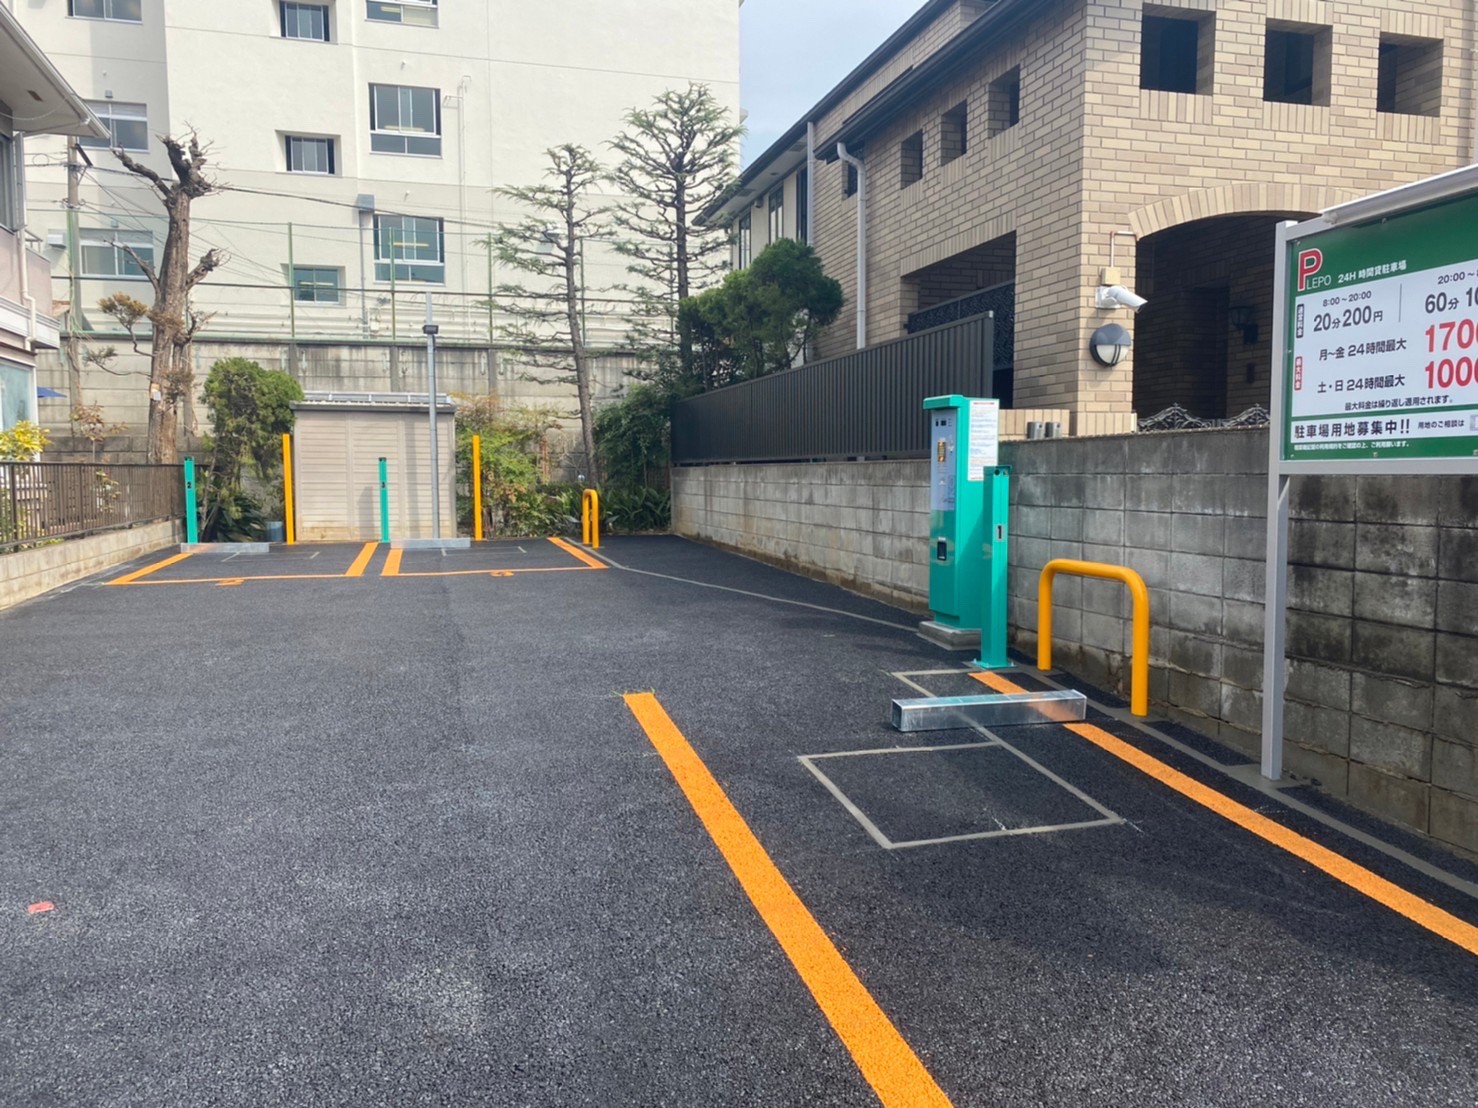
停车场经营所得的收入,基本上需要进行确定申报。若怠于申报将面临处罚风险,因此掌握正确知识并妥善办理手续非常重要。
本公司通过一次性包租方式的停车场经营,为土地业主提供可将负担降至最低、同时实现稳定收益的机制。繁琐的管理及纠纷处理、确定申报的支持也可提供。
有关停车场经营的烦恼,请先咨询本公司。